Palavra da curadoria
Enquanto o mercado discutia se a Resolução CVM 244 tinha esvaziado a obrigatoriedade do relato de sustentabilidade, o Banco Central seguia um caminho. Em 3 de setembro de 2026, a autarquia revogou a Resolução BCB nº 139, de 2021, que criou o Relatório de Riscos e Oportunidades Sociais, Ambientais e Climáticas, e colocou no lugar uma versão com muito mais conteúdos: emissões financiadas por setor econômico, exposição à seca e à chuva intensa cruzada com dados da plataforma Adapta Brasil, plano de transição climática e, até mesmo, um mapeamento de contrapartes ligadas ao cadastro de trabalho escravo do Ministério do Trabalho e Emprego ou a sobreposições com terra indígena.
No entanto, aqui, a régua não sobe igual para todo mundo. O Segmento 3, que até aqui praticamente só precisava assinar uma tabela de governança, passa a responder por quase todo esse conjunto.
E o Segmento 4 ganha uma nova obrigação sobre compromissos socioambientais que nunca teve antes. Fomos direto ao texto do normativo revogado, ao edital da consulta pública que originou a mudança e ao arquivo oficial de leiautes, a fim de separar o que já está confirmado do que ainda é cronograma proposto. Inclusive, checamos, tabela por tabela, se a obrigatoriedade realmente chegou ao Segmento 5, como andou circulando.
Boa leitura!
O GRSAC ganha 9 tabelas novas e o Segmento 3 sai da zona de conforto
Antes de entrar nos detalhes, vale alinhar um ponto que costuma gerar confusão fora do mercado financeiro: o Banco Central regula de maneiras diferentes os bancos grandes e os bancos pequenos, e o critério que define esse tratamento diferenciado tem nome: segmentação prudencial. É essa classificação, criada em 2017, que decide se uma instituição carrega o peso total do GRSAC ou fica de fora dele quase por completo, e é justamente nela que a Resolução 586 mexeu.
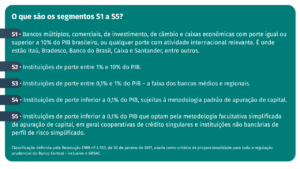
Fonte: CONSELHO MONETÁRIO NACIONAL. Resolução CMN nº 4.553, de 30 de janeiro de 2017. Estabelece a segmentação do conjunto das instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil para fins de aplicação proporcional da regulação prudencial. Brasília: BCB, 30 jan. 2017.
Acontece que em 3 de setembro de 2026, o Banco Central publicou a Resolução BCB nº 586, revogando a Resolução BCB nº 139, de 15 de setembro de 2021, que desde 2022 obrigava bancos, cooperativas e demais instituições autorizadas a funcionar pelo BC a divulgar anualmente o Relatório GRSAC. A mudança corresponde à chamada Fase 2 do relatório: a primeira versão, construída em torno das recomendações da TCFD, trazia apenas informações qualitativas sobre governança, estratégia e processos de gerenciamento do risco social, ambiental e climático. O texto final, apoiado no Edital de Consulta Pública nº 127/2025, aberto em 4 de novembro de 2025 e fechado em 13 de fevereiro de 2026, acrescenta o que faltava: métricas.
O novo conjunto de tabelas, publicado pelo próprio BC no arquivo de leiautes vinculado à Resolução 586, troca a nomenclatura antiga (GVR, EST, GER) por uma família bem mais extensa.
- As tabelas CRFRA-Governança, CRFRA-Estratégia e CRFRA-Gerenciamento repetem, em essência, o que já existia.
- A CRFRB detalha risco de transição, risco físico e concentrações.
- A CRFR1 exige exposições e emissões financiadas por setor econômico, com uma tabela específica para o crédito rural segmentado por bioma.
- A CRFR2 aparece em duas versões (seca e chuva intensa), cruzando a carteira de crédito com o índice de ameaça da plataforma AdaptaBrasil, do Ministério da Ciência, Tecnologia e Inovações
- A PTC1 pede o detalhamento do plano de transição climática, quando existir.
- A RSA1 é, de longe, a mais sensível: cruza a carteira com o Cadastro de Empregadores que submeteram trabalhadores a condições análogas à escravidão, com sobreposições a terra indígena e a unidades de conservação, com multas ambientais do Ibama e do ICMBio e com barragens de rejeitos em nível de emergência da Agência Nacional de Mineração.
O ponto que muda a rotina de mais instituições, porém, está na segmentação. Pela Resolução 139 original, só os Segmentos 1 e 2 precisavam publicar o conjunto completo de tabelas qualitativas; os Segmentos 3 e 4 ficavam restritos a uma única tabela, a de governança. No novo desenho, o Segmento 3 passa a responder por praticamente toda a bateria, estratégia, gerenciamento, risco climático, exposições setoriais, seca, chuva intensa, plano de transição e risco social e ambiental, enquanto o Segmento 4 mantém a governança como único item obrigatório da parte de risco, mas ganha uma obrigação inteiramente nova: declarar, nas Tabelas COMP1 e COMP2, os compromissos nacionais ou internacionais de natureza social, ambiental ou climática que tenha firmado.
Na prática: o que a Tabela RSA1 pede e onde buscar o dado
A tabela mais comentada do novo pacote é a RSA1, porque transforma temas até então tratados em texto corrido, como: política socioambiental, respeito a comunidades tradicionais e outros, em linhas de planilha, com percentual da carteira de crédito exposto a cada situação. O texto oficial já indica, linha a linha, qual cadastro público a instituição precisa cruzar com sua carteira:
Trabalho em condição análoga à escravidão: cruzar CPF/CNPJ da carteira com o Cadastro de Empregadores do Ministério do Trabalho e Emprego (MTE), inclusive contrapartes indiretamente associadas, via controladoras.
Sobreposição à Unidade de Conservação: verificar o perímetro do imóvel ou empreendimento contra o Cadastro Nacional de Unidades de Conservação (CNUC), do Ministério do Meio Ambiente.
Sobreposição à terra indígena: checar contra as terras declaradas ou homologadas pelo Ministério da Justiça e Segurança Pública.
Barragem de rejeitos em nível de emergência: consultar o cadastro de barragens NE1, NE2 ou NE3 da Agência Nacional de Mineração (ANM).
Multas e embargos ambientais (últimos 10 anos): cruzar com as listas públicas do Ibama e do ICMBio, desconsiderando multas já canceladas, extintas ou abaixo de R$ 5 mil.
Supressão de vegetação nativa em crédito rural: usar o Cadastro Ambiental Rural (CAR) e o Sicar — já rotina na maior parte das carteiras de crédito rural.
Roteiro prático: por onde uma instituição do Segmento 3 pode começar
- Mapear, entre as bases acima, quais já entram na rotina de concessão de crédito hoje. CAR e Sicar costumam já estar presentes no crédito rural.
- Definir a frequência de cruzamento CPF/CNPJ da carteira contra essas bases, mesmo com divulgação anual do GRSAC, um cruzamento mensal ou trimestral deixa tempo de revisão antes do prazo de publicação.
- Para as Tabelas CRFR2 (seca e chuva intensa), georreferenciar a carteira por município, ou pelo CAR, quando existir, e integrar aos índices de ameaça da plataforma AdaptaBrasil, do MCTI, que é pública e gratuita.
- Registrar, desde a primeira divulgação, o nível de qualidade do dado usado em cada exposição. A própria norma prevê categorias que vão da localização geodésica exata até a proxy pela sede do cliente. Documentar isso evita retrabalho quando a granularidade dos dados melhorar nos ciclos seguintes.
Roteiro elaborado a partir das instruções de preenchimento oficiais das Tabelas RSA1 e CRFR2 (Seca e Chuva Intensa); não corresponde a uma exigência expressa de calendário interno da instituição, apenas a uma leitura prática dos dados que o normativo passa a exigir.
Fonte: BANCO CENTRAL DO BRASIL. Leiautes do Relatório de Riscos e Oportunidades Sociais, Ambientais e Climáticas (Relatório GRSAC) — Tabelas RSA1 e CRFR2, vinculadas à Resolução BCB nº 586, de 3 de setembro de 2026. Brasília: BCB, 2026. Disponível em: https://www.bcb.gov.br/content/estabilidadefinanceira/regulacao_prudencial_docs/Leiautes-Relatorio-GRSAC-v1.pdf. Acesso em: 10 set. 2026.
⚠️ Alerta de leitura: e o Segmento 5?
Circulou a ideia de que a nova regra alcançaria também o Segmento 5, fechando a régua para todo o sistema financeiro. No texto oficial consultado, isso não se confirma como obrigação: nenhuma das tabelas do novo GRSAC, nem a de governança, nem as quantitativas, lista o S5 entre os segmentos alcançados.
O único ponto em que a norma toca esse segmento é a Tabela OPO, de oportunidades de negócio, que já era facultativa e passou a ser descrita como “facultativa para todos os segmentos” – ou seja, o S5 ganhou a opção de aderir por vontade própria, não uma obrigação nova.
Fonte: BANCO CENTRAL DO BRASIL. Instrução Normativa BCB nº 772, de 3 de setembro de 2026. Disponibiliza as tabelas do Relatório de Riscos e Oportunidades Sociais, Ambientais e Climáticas (Relatório GRSAC) e revoga a Instrução Normativa BCB nº 153, de 2021. Brasília: BCB, 3 set. 2026. Disponível em: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Instrução Normativa BCB&numero=772. Acesso em: 10 set. 2026.
Fonte: BANCO CENTRAL DO BRASIL. Leiautes do Relatório de Riscos e Oportunidades Sociais, Ambientais e Climáticas (Relatório GRSAC), vinculados à Resolução BCB nº 586, de 3 de setembro de 2026. Brasília: BCB, 2026. Disponível em: https://www.bcb.gov.br/content/estabilidadefinanceira/regulacao_prudencial_docs/Leiautes-Relatorio-GRSAC-v1.pdf. Acesso em: 10 set. 2026.
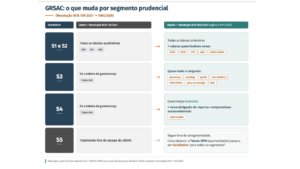
O que muda, tabela por tabela, para cada segmento prudencial. Elaborado a partir do Voto 198/2021-BCB e do arquivo oficial de leiautes do GRSAC.
O que a régua de 2021 dizia, para quem só assinava a governança
Para dimensionar o salto, vale reler o que a Resolução 139 dizia originalmente. O Voto 198/2021-BCB, que fundamentou a proposta, definia no Art. 2º que apenas as instituições enquadradas nos Segmentos 1 a 4, conforme a classificação por porte da Resolução CMN nº 4.553, de 2017, precisavam divulgar o Relatório GRSAC; o Segmento 5 já nascia de fora do escopo.
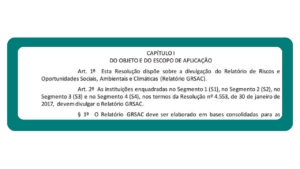
Art. 2º da minuta de resolução anexa ao Voto 198/2021-BCB: o escopo original nunca incluiu o Segmento 5.
O Capítulo III da própria resolução ia além e diferenciava o nível de exigência dentro desse grupo: o Art. 8º obrigava os Segmentos 1 e 2 a publicar todas as tabelas então previstas, enquanto o Art. 9º restringia os Segmentos 3 e 4 a uma única tabela, a de governança do gerenciamento de risco. Em termos práticos, podemos considerar que, para boa parte dos bancos médios e regionais do país, o GRSAC nunca foi mais do que um parágrafo descrevendo o papel do conselho de administração e da diretoria no tema – sem estratégia, sem processos de gestão de risco detalhados e, obviamente, sem qualquer métrica.
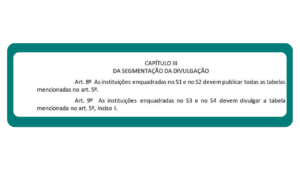
Arts. 8º e 9º da mesma minuta: só S1 e S2 publicavam o conjunto completo de tabelas.
É exatamente essa folga que a Resolução 586 fecha para o Segmento 3. Segundo o cronograma apresentado no Edital de Consulta Pública nº 127/2025 – e ainda não confirmado, ponto a ponto, no texto final publicado – o novo formato entra em vigor em 1º de janeiro de 2027, com a primeira divulgação prevista para 2028, relativa à data-base de dezembro de 2027 para os Segmentos 1 e 2; o Segmento 3 teria prazo adicional, com exigência plena a partir da data-base de dezembro de 2028. O dado que já está confirmado no texto final, sem depender da minuta, é a própria data de vigência: 1º de janeiro de 2027, conforme o Art. 3º da Instrução Normativa BCB nº 772.
Para quem nunca fez esse exercício, a lista de fontes de dados novas é longa: Cadastro Ambiental Rural, plataforma AdaptaBrasil, cadastro de empregadores do Ministério do Trabalho e Emprego, listas de embargo do Ibama e do ICMBio e a própria planilha de classificação setorial por CNAE que o Banco Central disponibiliza para esse fim. Sair de um parágrafo sobre o papel do conselho de administração para uma tabela de emissões financiadas por setor é uma mudança significativa.
Fonte: BANCO CENTRAL DO BRASIL. Voto 198/2021–BCB, de 24 de agosto de 2021. Propõe a edição de resolução BCB com vistas ao estabelecimento de requisitos para divulgação de informações sobre aspectos sociais, ambientais e climáticos aplicáveis às instituições enquadradas no Segmento 1 (S1), no Segmento 2 (S2), no Segmento 3 (S3) e no Segmento 4 (S4). Brasília: BCB, 24 ago. 2021.
Fonte: BANCO CENTRAL DO BRASIL. Edital de Consulta Pública nº 127, de 4 de novembro de 2025. Divulga proposta normativa com vistas ao aprimoramento das regras que tratam da divulgação do Relatório de Riscos e Oportunidades Sociais, Ambientais e Climáticas. Brasília: BCB, 4 nov. 2025. Disponível em: https://static.poder360.com.br/2025/11/edital-consulta-publica-bc-riscos-sociais-climaticos-4nov2025.pdf. Acesso em: 10 set. 2026.
Encerramento
Essa é a leitura que a Bridge3 se dedica a fazer edição após edição: separar o que já está escrito na norma do que ainda é cronograma proposto, e mostrar onde a régua efetivamente aperta, mesmo quando a mudança não vem de um órgão que costuma estampar manchete de ESG.
Os cursos e as consultorias da Bridge3 acompanham o desenho prudencial do risco climático desde a primeira fase do GRSAC, em 2021, e sabemos onde bancos médios e regionais costumam travar quando saem de uma tabela de governança para um conjunto de exigências quantitativas. Se a sua instituição está enquadrada em alguns ods segmentos, o momento de mapear as fontes de dados é agora, antes que o ciclo de 2027 comece a valer.
Até a próxima edição!