Palavra da curadoria
Toda vez que um regulador revoga uma obrigação, o mercado costuma comemorar com teor de alívio.
A Resolução CVM 244 fez exatamente isso com o relatório de informações financeiras relacionadas à sustentabilidade das companhias abertas em geral, e boa parte do noticiário tratou o tema como um alívio regulatório puro e simples.
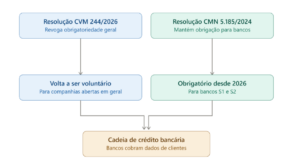
Só que essa leitura ignora um detalhe importante para qualquer empresa que dependa de crédito bancário, ou seja, praticamente todas elas. Enquanto a CVM recuava da obrigatoriedade genérica, o Conselho Monetário Nacional manteve os bancos amarrados à obrigatoriedade do relatório CBPS 01/02 a partir do exercício de 2026, com asseguração de auditor independente.
O diagrama mais abaixo resume essa bifurcação: dois reguladores, duas respostas opostas, convergindo na mesma cadeia de crédito. Um ofício circular publicado pela própria CVM em agosto de 2026 tentou organizar a confusão interpretativa que restou do lado da CVM e, ao lê-lo na íntegra, ficou claro que a régua não afrouxou tanto quanto parecia.
Boa leitura!
CVM fecha a porta da “conformidade por insinuação” no relato de sustentabilidade
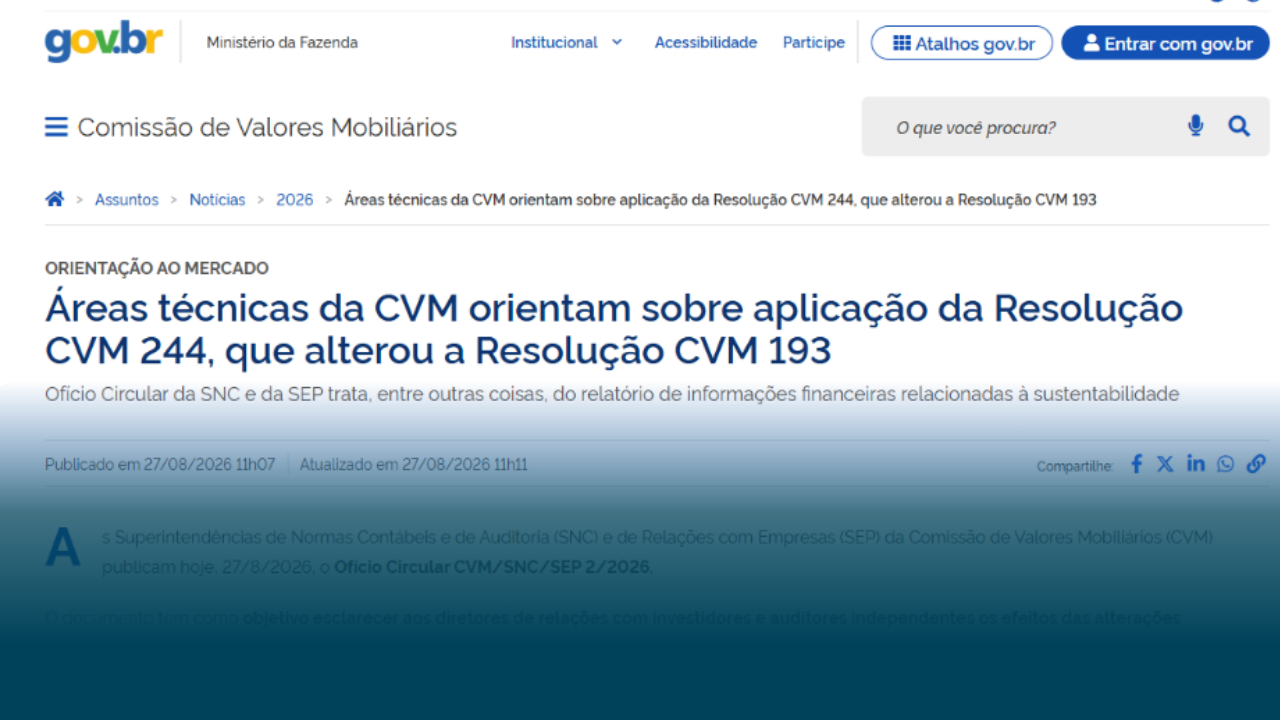
Em 27 de agosto de 2026, as superintendências técnicas da CVM publicaram o Ofício-Circular nº 2/2026/CVM/SNC/SEP para esclarecer como a Resolução CVM 244 alterou a Resolução CVM 193, respondendo a consultas do mercado sobre escopo de aplicação, uso de referenciais voluntários e continuidade das divulgações.
O documento confirma que a obrigatoriedade genérica não é mais necessária, mas também deixa claro que a CVM não está tratando a mudança como uma pausa branda: ela está redesenhando os limites de quem pode dizer que segue o padrão CBPS/ISSB e de quem só está se aproximando dele por conveniência de comunicação.
O que muda na prática, direto do texto oficial
Expressões como “alinhado ao”, “baseado no”, “inspirado no” ou “desenvolvido considerando” o padrão CBPS/ISSB não podem transmitir a ideia de conformidade integral sem que ela de fato exista.
O item 72 do CBPS 01 exige declaração explícita e sem reservas para quem afirma seguir o padrão. Mas a CVM foi específica: usar métricas ou metodologias que também aparecem no CBPS/ISSB não caracteriza, isoladamente, descumprimento.
O que pesa é o conjunto, denominação do documento, referencial declarado e, sobretudo, se as informações aparecem conectadas às demonstrações financeiras de um jeito que sugira adesão ao padrão sem dizer isso abertamente. Relatórios elaborados sob o padrão GRI seguem fora desse escopo por completo.
- Adesão voluntária não gera compromisso de permanência. Quem manifestou adesão antes da Resolução 244 pode simplesmente não prosseguir com a divulgação nos exercícios seguintes, sem necessidade de justificar a interrupção.
- Os alívios de adoção inicial seguem o calendário de cada empresa. Quem já divulgava voluntariamente com base em exercícios iniciados em 2024 ou 2025 pode seguir usando as flexibilizações do regime anterior até o exercício de 2026, mas precisa registrar, em nota explicativa, que essa extensão representa desconformidade formal com o CBPS/ISSB. Quem aderir pela primeira vez sob o novo regime só pode usar essas flexibilizações no próprio ano de adoção.
- “Pratique ou explique” começa a valer em 2027. A partir daquele exercício, a companhia que optar por não arquivar o relatório precisa publicar comunicado ao mercado, até a data de arquivamento das demonstrações financeiras anuais, explicando os motivos da Administração, critérios considerados, limitações identificadas e eventuais iniciativas em andamento para divulgação futura. A CVM foi explícita: justificativas genéricas ou meramente conclusivas não atendem ao propósito da norma.
⚠️ Alerta de risco regulatório
O ofício não trata de sanções diretamente, mas, ao definir com precisão o que conta como insinuação de conformidade, deixa espaço para que qualquer relatório que sugira adesão ao padrão CBPS/ISSB sem cumprimento integral seja tratado como divulgação sujeita à Resolução 193 e 244, com todos os requisitos, inclusive, de auditoria, que isso implica.
Fonte: COMISSÃO DE VALORES MOBILIÁRIOS. Ofício-Circular nº 2/2026/CVM/SNC/SEP: esclarecimentos sobre a aplicação da Resolução CVM nº 244/2026, que alterou a Resolução CVM nº 193/2023. Rio de Janeiro: CVM, 27 ago. 2026. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/noticias/2026/areas-tecnicas-da-cvm-orientam-sobre-aplicacao-da-resolucao-cvm-244-que-alterou-a-resolucao-cvm-193. Acesso em: 31 ago. 2026.
Enquanto a CVM recua, o Banco Central aperta o cerco sobre os bancos
A contrapartida dessa história começou antes, em 21 de novembro de 2024, quando o Conselho Monetário Nacional aprovou a Resolução CMN nº 5.185, alterando a Resolução CMN nº 4.818 para consolidar os critérios de elaboração e divulgação de demonstrações financeiras das instituições autorizadas a funcionar pelo Banco Central.
A obrigação recai sobre instituições registradas como companhias abertas e sobre os segmentos que o Banco Central chama de S1 e S2, uma classificação criada pela Resolução CMN nº 4.553, de 2017, que divide o sistema financeiro em cinco faixas conforme porte e relevância internacional, para calibrar o rigor da regulação prudencial à escala de cada instituição.
O S1 reúne bancos múltiplos, comerciais, de investimento, de câmbio e caixas econômicas com porte igual ou superior a 10% do PIB brasileiro, ou com atividade internacional relevante independentemente do porte, é onde estão Itaú, Bradesco, Banco do Brasil, Caixa e Santander, dentre outros. O S2 reúne instituições financeiras de porte entre 1% e 10% do PIB.
Para essas duas faixas, a elaboração do relatório CBPS 01 e CBPS 02 (IFRS S1 e S2) passa a ser exigida a partir do exercício social de 2026, com asseguração razoável por auditor independente. Já o S3, instituições de porte entre 0,1% e 1% do PIB, faixa que reúne bancos médios e regionais, tem prazo mais largo: a obrigatoriedade só chega em 2028, junto com quem publica demonstrações consolidadas voluntariamente.
Nada disso foi tocado pela Resolução CVM 244, porque a CMN responde a outra esfera regulatória. E aqui está a pergunta que interessa a qualquer diretoria: qual empresa brasileira relevante não está, de alguma forma, na cadeia de relacionamento com um banco S1 ou S2?
Se o banco precisa reportar exposição a riscos climáticos e sociais de forma auditável a partir de 2026, ele vai pedir esses dados de você, cliente, tomador de crédito, contraparte, independentemente do que a CVM decidiu sobre a sua obrigação direta.
Fonte: CONSELHO FEDERAL DE CONTABILIDADE. Instituições financeiras serão obrigadas a elaborar e divulgar o relatório de informações financeiras relacionadas à sustentabilidade. Brasília: CFC, 25 nov. 2024. Disponível em: https://cfc.org.br/noticias/instituicoes-financeiras-serao-obrigadas-a-elaborar-e-divulgar-o-relatorio-de-informacoes-financeiras-relacionadas-a-sustentabilidade/. Acesso em: 31 ago. 2026.
Encerramento
Essa é a leitura que a Bridge3 se dedica a fazer edição após edição: ir além de registrar o que mudou na norma e mostrar onde a pressão regulatória realmente vai afetar.
Os cursos e consultorias da Bridge3 trabalham com os pronunciamentos do CBPS desde a Resolução 193, o que significa que já passamos por essa curva de adaptação nas duas primeiras vezes que a régua regulatória mudou, e sabemos exatamente onde as diretorias tropeçam quando o texto normativo diz uma coisa e a prática de auditoria exige outra.
Se a sua empresa está na cadeia de relacionamento com um banco S1 ou S2 e, como vimos, é difícil não estar, este é o momento de se preparar antes que o pedido de dados chegue pela mesa de crédito.
Até a próxima edição!
Créditos
Equipe de redação: Thays Garcia e Daniela Manole, CCA, CFA ESG
Equipe de produção: Eliane Otani e Júlia Simão Baltazar