Mercado de carbono sai do papel
Há uma ironia que vale a pena observar antes de qualquer outra coisa nesta edição.
Em maio, a Comissão de Valores Mobiliários (CVM) devolveu às companhias abertas a liberdade de decidir se querem ou não relatar seus riscos climáticos e de sustentabilidade. A Resolução CVM 244 tirou do papel a obrigatoriedade que valeria a partir de 2026 e recolocou o tema no terreno do “pratique ou explique”.
No mesmo trimestre, em direção oposta, o governo federal avançou a passos firmes, a fim de tornar compulsório algo que, até há pouco tempo, soava distante da rotina de qualquer conselho de administração brasileiro: pagar pelo carbono que se emite.
A consulta pública que define quais setores entrarão primeiro no Sistema Brasileiro de Comércio de Emissões (SBCE) estava aberta até 28 de agosto de 2026, e ela não trata de comunicação institucional nem de relatório voluntário, trata de custo operacional, de auditoria e de risco de conformidade com prazo determinado em lei.
O relato pode ter voltado a ser opcional, mas emitir carbono sem medir, sem registrar e, em breve, sem pagar por isso, está deixando de ser uma escolha.
O que é o mercado de carbono: conceitos essenciais
Mercado de carbono é o nome que se dá a qualquer estrutura que transforma emissão de Gases de Efeito Estufa (GEE) em algo com preço. A lógica é simples de enunciar, mas complexa de operar: se poluir custa dinheiro, empresas passam a ter incentivo econômico, não apenas reputacional, para emitir menos. Hoje, existem dois grandes campos, que costumam ser confundidos entre si.
O mercado regulado, também chamado de mercado de conformidade, é criado por lei e obriga determinados setores a monitorar, relatar e, eventualmente, pagar por suas emissões. É o caso do SBCE brasileiro e do sistema europeu de comércio de emissões (EU ETS), pioneiro nesse modelo desde 2005.
Já o mercado voluntário funciona sem obrigação legal: empresas compram créditos de carbono gerados por projetos de preservação florestal, energia renovável ou captura de metano, a fim de compensar emissões que não conseguem eliminar, geralmente como parte de compromissos próprios de neutralidade climática.
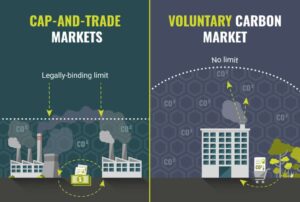
Dentro do mercado regulado, dois desenhos técnicos predominam. O modelo de limite de emissões e permissões negociáveis – conhecido internacionalmente como cap and trade ou Emissions Trading System (ETS) – funciona como o SBCE: o governo define um teto de emissões para cada setor, distribui cotas entre os operadores e permite que quem emite menos venda o excedente para quem emite mais.
O outro modelo – chamado de imposto sobre carbono ou carbon tax – fixa um valor por tonelada emitida, sem necessariamente limitar a quantidade total; dá previsibilidade de preço, mas não garante o resultado ambiental com a mesma precisão do cap and trade. Um terceiro elemento que já influencia decisões regulatórias fora da Europa é o Mecanismo de Ajuste de Fronteira de Carbono (CBAM), instrumento europeu que cobra de importadores a diferença entre o que pagaram por carbono em seus países de origem e o que pagariam sob as regras europeias, pressão que ajuda a explicar por que países como o Brasil aceleraram suas próprias regulamentações.
Glossário rápido
SBCE (Sistema Brasileiro de Comércio de Emissões), MRV (Monitoramento, Relato e Verificação), GEE (Gases de Efeito Estufa), tCO2e (tonelada de dióxido de carbono equivalente, unidade que converte diferentes gases ao mesmo padrão de referência), ETS (Emissions Trading System), CBAM (Carbon Border Adjustment Mechanism), NDC (Contribuição Nacionalmente Determinada – as metas climáticas que cada país apresenta à ONU), SEMC (Secretaria Extraordinária do Mercado de Carbono) e CTCP (Comitê Técnico Consultivo Permanente do SBCE).
Exemplo prático
Considere uma indústria de médio porte do setor de cimento, com emissões anuais estimadas em 30 mil tCO2e, acima do limite de 25 mil tCO2e, que, pela Lei nº 15.042/2024, sujeita o operador tanto ao monitoramento quanto a limites de emissão e a obrigações de conformidade. A partir de 2027, essa empresa precisa submeter um plano de monitoramento à SEMC, medir suas emissões segundo metodologia própria do setor e ter esses dados verificados por terceiro independente, de maneira muito parecida com uma auditoria contábil.
Se o volume verificado ficar abaixo da cota que lhe foi atribuída, a empresa pode vender o excedente a outro operador que ultrapassou seu próprio limite; se ficar acima, precisa comprar permissões no mercado ou investir em créditos de compensação para fechar a conta. O resultado financeiro do balanço de carbono passa a depender diretamente da qualidade dos dados coletados na planta, e não apenas da eficiência operacional em si.
As quatro etapas de implantação do SBCE
O cronograma oficial do Ministério da Fazenda divide a implementação do SBCE em quatro fases, com o sistema plenamente operacional apenas em 2030.
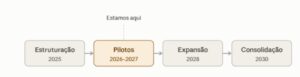
FASE 1
A primeira, de estruturação, ocorreu em 2025 e envolveu a definição das regras gerais e a integração de sistemas de dados como SINARE, ANP e Ibama.
FASE 2
A segunda fase, de pilotos, está em curso com testes concentrados nos setores de energia, indústria e transportes, e é exatamente o período em que se insere a consulta pública sobre cobertura setorial encerrada em 28 de agosto de 2026.
O que acontece nela
Entre 2026 e 2027, o foco está em testes concentrados nos setores de energia, indústria e transportes, segmentos escolhidos por já terem registros de reporte de emissões e por representarem parcela relevante das emissões nacionais. É exatamente nesse período que se insere a Consulta Pública nº 1/2026, aberta pela Secretaria Extraordinária do Mercado de Carbono (SEMC) em 28 de julho e encerrada em 28 de agosto de 2026, que definiu a proposta de cobertura setorial: 17 setores entrando de forma gradual no sistema até 2031, com a primeira leva, papel e celulose, siderurgia integrada, cimento, alumínio primário, exploração e produção de petróleo e gás, refino e transporte aéreo, com início de monitoramento previsto para 2027.
A diferença crucial: relato primeiro, cobrança depois
Durante essa fase-piloto, a obrigação é apenas de relato, medir, registrar e comunicar emissões corretamente, sem que isso ainda gere custo financeiro direto. Pela Lei nº 15.042/2024, operadores com emissões acima de 10 mil CO2e por ano já entram na obrigação de monitoramento a partir de 2027; só os que ultrapassam 25 mil tCO2e anuais também ficam sujeitos a limites de emissão e obrigações de conformidade nessa etapa inicial. A Fazenda estima que a primeira faixa alcance 2.188 operadores, número que cai para 693 na faixa mais estrita.
Talvez, essa fase-piloto seja muito relevante para você que está lendo agora…
É o período em que erros de metodologia custam pouco financeiramente, mas custam caro estrategicamente, porque os processos de coleta, auditoria e verificação de dados que uma empresa constrói agora serão a base sobre a qual, a partir de 2028 (fase de expansão) e principalmente 2030 (consolidação), o carbono vai efetivamente ter preço. Quem estruturar seu inventário de emissões com rigor já nesta fase-piloto chegará à fase de cotas negociáveis com vantagem competitiva; quem tratar 2026-2027 como formalidade burocrática vai sentir o atraso quando a conformidade virar obrigação com sanção.
FASE 3
A terceira etapa, de expansão, prevista para 2028, deve incorporar agropecuária e resíduos ao sistema.
O que muda nela
Ela sucede a fase-piloto (2026–2027) – que testou o Monitoramento, Relato e Verificação (MRV) nos setores de energia, indústria e transportes, a chamada primeira leva – com papel e celulose, siderurgia integrada, cimento, alumínio primário, petróleo e gás, refino e aviação. Na expansão, o cronograma oficial do Ministério da Fazenda prevê a incorporação de agropecuária e resíduos ao sistema, dois setores que, até então, ficaram de fora da cobertura inicial. É um salto relevante porque agropecuária e resíduos têm perfis de emissão muito diferentes da indústria, menos concentrados em poucas plantas fabris, mais pulverizados entre propriedades rurais e operações de gestão de resíduos, o que exige metodologias de medição distintas das já testadas na fase piloto.
Nessa fase, os detalhes importam
Essa é também a fase em que o sistema começa a se aproximar da configuração que os 17 setores previstos no cronograma completo deverão atingir até 2031. Para empresas de agronegócio e de gestão de resíduos, 2028 marca o ponto em que vale a pena parar de tratar o SBCE como pauta distante e começar a estruturar inventários de emissões próprios, a lição da fase-piloto é que quem chega tarde à parte de dados e auditoria carrega esse atraso para a fase seguinte, quando a precificação efetiva do carbono já estiver em vigor.
O que ainda está em aberto
Diferente da fase-piloto, cujo desenho setorial já está detalhado na consulta pública encerrada em agosto de 2026, os critérios específicos de MRV para agropecuária e resíduos ainda não foram publicados. A regulamentação desses setores deve avançar nos próximos dois anos, como parte do processo mais amplo que o governo pretende concluir até dezembro de 2026 para o arcabouço infralegal do SBCE como um todo. Vale acompanhar as próximas consultas públicas específicas para esses setores, que devem ser um dos temas centrais das futuras edições dos artigos da Bridge3.
FASE 4
A quarta e última fase é a de consolidação, projetada para 2030. Ela marca o momento em que o mercado brasileiro deve operar de forma plena e interoperável com sistemas internacionais, abrindo caminho para a exportação de créditos de alta integridade, especialmente os baseados em soluções da natureza como restauração florestal.
O que caracteriza essa fase
É quando o mercado deve operar de forma plena, não mais como teste setorial ou incorporação gradual de novos segmentos, mas como sistema de precificação de carbono funcionando para o conjunto dos 17 setores previstos no cronograma, do industrial ao agropecuário. A marca distintiva da consolidação, segundo o desenho do Ministério da Fazenda, é a interoperabilidade internacional: o SBCE deixa de ser um sistema fechado e passa a se conectar com outros mercados regulados de carbono ao redor do mundo. Isso abre caminho para que o Brasil exporte créditos de carbono de alta integridade, sobretudo os originados de soluções baseadas na natureza, como restauração florestal, área em que o país tem vantagem comparativa evidente.
Essa conexão internacional é relevante, pois:
É o momento em que o SBCE brasileiro passa a ser comparável, em termos de rigor e credibilidade, a sistemas maduros como o EU ETS europeu, condição necessária para que créditos brasileiros tenham valor de mercado reconhecido fora do país. O relatório State and Trends of Carbon Pricing 2026, do Banco Mundial, já situa o Brasil entre os mercados emergentes estratégicos para investimento em clima e biodiversidade justamente por essa perspectiva; a consolidação é a etapa em que essa expectativa vira operação concreta.
O que isso significa na prática, cinco anos antes de acontecer
Para quem lidera comitês de sustentabilidade hoje, ou é responsável por tomar decisões no tema da gestão de emissões de GEE, 2030 pode parecer distante, mas a lógica regulatória brasileira tem mostrado o oposto: as obrigações de dados e auditoria que sustentam a consolidação começam a ser exigidas já na fase de pilotos, em 2026. Uma empresa que só vai se preocupar com interoperabilidade internacional quando ela chegar corre o risco de descobrir, tarde, que seu inventário de emissões não tem o padrão de verificação necessário para ser reconhecido nos mercados com que o Brasil pretende se conectar. A consolidação recompensa quem trata cada fase anterior como parte do mesmo processo, não como etapas independentes.
O governo definiu quem entra primeiro no mercado de carbono, e o cronograma já está em consulta pública
A Secretaria Extraordinária do Mercado de Carbono (SEMC), vinculada ao Ministério da Fazenda, abriu em 28 de julho de 2026 a Consulta Pública nº 1/2026, com prazo até 28 de agosto, para debater a minuta de portaria que define as etapas de implementação das obrigações de Monitoramento, Relato e Verificação (MRV) de GEE no âmbito do SBCE.
A proposta, apresentada em maio ao Comitê Técnico Consultivo Permanente (CTCP), prevê a entrada gradual de 17 setores econômicos até 2031, começando pela primeira etapa, com início previsto para 2027, que reúne papel e celulose, siderurgia integrada, cimento, alumínio primário, exploração e produção de petróleo e gás natural, refino e transporte aéreo.
Para os conselhos dessas empresas, a mensagem é direta: o prazo para estruturar inventários de emissões auditáveis passou a ser uma questão urgente, porque a fase de relato antecede, mas não substitui, a fase em que as emissões passam a valer dinheiro.
BRASIL. Ministério da Fazenda. Aberta consulta pública sobre cobertura setorial do mercado regulado de carbono. Brasília, DF: Ministério da Fazenda, 28 jul. 2026. Disponível em: https://www.gov.br/fazenda/pt,br/assuntos/noticias/2026/julho/aberta,consulta,publica,sobre,cobertura,setorial,do,mercado,regulado,de,carbono. Acesso em: 18 ago. 2026.
Separamos pontos de destaque para você
Quantas empresas brasileiras já estão na mira do SBCE?
Pela Lei nº 15.042/2024, que instituiu o SBCE no modelo de limite de emissões e permissões negociáveis (cap and trade), as obrigações de monitoramento começam já no próximo ano (2027) para operadores com emissões superiores a 10 mil toneladas de dióxido de carbono equivalente (tCO2e) por ano, enquanto empresas acima de 25 mil tCO2e anuais também se sujeitam a limites de emissão e obrigações de conformidade.
O carbono já tem preço em 87 países, e o Brasil está entrando tarde, mas não sozinho
O relatório State and Trends of Carbon Pricing 2026, do Banco Mundial, mostra que a precificação direta de carbono já cobre 29% das emissões globais de GEE por meio de 87 políticas implementadas, 47 impostos sobre carbono e 40 sistemas de comércio de emissões, com receitas que ultrapassaram US$ 107 bilhões em 2025 e preços médios que quase dobraram na década, de cerca de US$ 10 por tCO2e em 2016 para próximo de US$ 21 em 2026 (CCARBON, 2026).
O documento também nota que essas receitas seguem concentradas em economias de alta renda, especialmente Europa e América do Norte, o que deixa o SBCE brasileiro numa posição dupla: chega a um clube já maduro, mas entra como um dos mercados emergentes que o próprio Banco Mundial aponta como estratégicos para investimento em clima e biodiversidade. A régua de comparação internacional já existe, e será contra ela que o desenho final do SBCE será cobrado por investidores globais.
CCARBON. State and trends of carbon pricing 2026 shows carbon pricing expansion, higher revenues, and rising demand for quality carbon credits. [S. l.]: Ccarbon, 26 maio 2026. Disponível em: https://www.ccarbon.info/news/state,and,trends,of,carbon,pricing,2026,shows,carbon,pricing,expansion,higher,revenues,and,rising,demand,for,quality,carbon,credits/. Acesso em: 18 ago. 2026.
Reflexão ampliada
Todo mercado regulado nasce de uma decisão política sobre o que vale a pena medir. O SBCE, nesse sentido, repete um roteiro que a União Europeia já percorreu com seu sistema de comércio de emissões há duas décadas: primeiro se define quem reporta, depois se define quem paga, e só depois o preço do carbono começa a influenciar decisões de investimento de verdade.
O que chama atenção no caso brasileiro inclui: a velocidade com que a fase de relato está sendo desenhada, a consulta pública sobre cobertura setorial fechada em agosto, a portaria final prevista para o segundo semestre e o monitoramento começando já em 2027 para milhares de operadores. Não há, aqui, o longo período de acomodação que caracterizou outros mercados maduros.
Essa pressa tem uma lógica econômica que vai além da urgência climática. O Mecanismo de Ajuste de Fronteira de Carbono da União Europeia, o CBAM, já cobra de importadores europeus a diferença entre o que pagaram por carbono em seus países de origem e o que pagariam sob as regras europeias. Isso empurra governos de todo o mundo, do Brasil à Índia, a estruturar seus próprios sistemas de precificação, antes que outros o façam por eles, nas fronteiras.
Um setor exportador que não consegue comprovar seu inventário de emissões com rigor de auditoria não perde apenas reputação; perde competitividade de preço no mercado internacional. É esse cálculo, mais do que qualquer compromisso voluntário, que está por trás da aceleração regulatória observada neste semestre.
Para dentro das empresas, a consequência prática é que a conversa sobre carbono está migrando da área de sustentabilidade para a mesa do CFO e do comitê de auditoria. Um inventário de emissões que hoje serve para compor um relatório institucional passará, em poucos anos, a ser a base de cálculo de uma obrigação financeira exigível. Os conselhos que tratarem essa transição como projeto de compliance de última hora vão descobrir, tarde, que dados de emissões mal estruturados custam tanto quanto uma demonstração financeira com erro material, só que sem o amortecedor de tempo que a área contábil tradicionalmente tem para se corrigir.
Dica de leitura / Conteúdo extra
State and Trends of Carbon Pricing 2026 (Banco Mundial, 2026): o relatório anual mais completo sobre precificação de carbono no mundo, com dados setoriais, comparação entre jurisdições e análise de receitas. É a referência que qualquer profissional de ESG vai precisar citar ao justificar internamente por que o SBCE não é uma ação regulatória, mas parte de um movimento com 87 políticas ativas ao redor do globo. Disponível em: https://documents.worldbank.org/en/publication/documents,reports/documentdetail/099051826185087983
Climate Capitalism, de Akshat Rathi (2024): um relato jornalístico sobre como mecanismos de mercado, incentivos fiscais e precificação de carbono estão remodelando setores inteiros da economia global. Útil para quem quer entender o SBCE não como imposição regulatória isolada, mas como parte de uma engrenagem econômica maior que já está em movimento em outros países.
Encerramento
O carbono está deixando de ser pauta de relatório institucional para se tornar linha de balanço. Acompanhar essa transição de perto, entender os prazos, participar das consultas públicas enquanto elas ainda estão abertas e preparar os dados antes que a obrigação chegue é exatamente o tipo de trabalho contínuo que a Bridge3 existe para apoiar.
Até a próxima edição.