Palavra da curadoria
Nas últimas edições, falamos sobre a régua regulatória brasileira que tem se movimentado em direções opostas ao mesmo tempo: a Comissão de Valores Mobiliários (CVM) recuando da obrigatoriedade genérica e o Conselho Monetário Nacional (CMN) apertando o cerco sobre os bancos. Essas edições partiram, porém, de uma pergunta que ainda não tínhamos feito diretamente: quando a divulgação existe, os números do relatório de sustentabilidade e os números das demonstrações financeiras auditadas realmente conversam entre si? Um relatório publicado em agosto de 2026 pela Global Accounting Alliance (GAA), aliança que reúne dez dos principais organismos contábeis do mundo, foi atrás dessa resposta em mais de trinta entrevistas com diretores financeiros, conselheiros, auditores e reguladores, e o que encontrou não é reconfortante. A maior parte das empresas ainda descreve metas e riscos climáticos na parte narrativa do relatório sem que isso apareça refletido nas premissas, provisões ou estimativas das demonstrações financeiras.
Neste artigo, olhamos para esse descompasso, para o que o International Accounting Standards Board (IASB) decidiu fazer a respeito dele em 2025 e para o motivo pelo qual a Global Reporting Initiative (GRI) segue firme no meio dessa conversa.
Boa leitura!
O que muda quando o relatório de sustentabilidade precisa “bater” com o balanço?
A Global Accounting Alliance publicou, em agosto de 2026, o primeiro volume de uma série dedicada a um problema que a maioria dos relatórios de sustentabilidade prefere não nomear: a falta de conexão entre o que a empresa promete no relato climático e o que aparece, de fato, nas demonstrações financeiras auditadas. O documento não trata conectividade como sinônimo de relato integrado nem como simples referência cruzada entre páginas – cross-reference sozinho, como o próprio texto sublinha, não torna duas informações coerentes entre si. A definição adotada segue quatro eixos práticos: os limites de quem reporta precisam coincidir entre o relatório financeiro e o de sustentabilidade; os riscos, as premissas e os julgamentos usados em cada um precisam ser consistentes; a narrativa qualitativa precisa se rastrear até os números quantificados; e os horizontes de tempo, do período corrente às metas de longo prazo, precisam se reconciliar. Faltando qualquer um desses quatro eixos, a própria pesquisa que embasa a publicação mostra o tamanho do problema. (GRI 1, seção 5.1)
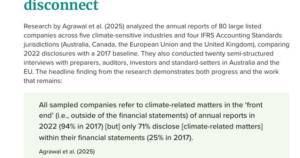
O motivo de isso interessar a qualquer diretoria brasileira em fase de adequação ao Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS) é direto: a publicação identifica o profissional contábil, não o time de sustentabilidade isoladamente, como os elementos mais bem posicionados para liderarem esse trabalho. Isso porque materialidade, julgamento sob incerteza, controles internos e a disciplina de traduzir informação técnica em linguagem operacional já são rotina contábil, e a sustentabilidade entra com toda a análise sob a perspectiva dos impactos, dos riscos e das oportunidades. Para quem prepara o relatório CBPS 01/02 no Brasil, com asseguração de auditor independente exigida dos bancos S1 e S2 desde 2026, como já registramos por aqui, a mensagem é que a conectividade não é uma novidade.
Fonte: GLOBAL ACCOUNTING ALLIANCE. The Connected Reporting Landscape: GAA Connectivity in Reporting Series. [S. l.]: GAA, ago. 2026. Disponível em: https://globalaccountingalliance.com/. Acesso em: 10 set. 2026.
Compromisso de zerar emissões não vira provisão contábil sozinho
Em abril de 2024, o Comitê de Interpretações das IFRS (IFRIC) publicou uma decisão de agenda esclarecendo como a norma contábil IAS 37 — Provisões, Passivos Contingentes e Ativos Contingentes se aplica a compromissos corporativos de zerar emissões líquidas. Em novembro de 2025, o International Accounting Standards Board (IASB) foi além e publicou uma série de exemplos ilustrativos sobre incertezas nas demonstrações financeiras, mostrando, com casos práticos, como o risco climático deveria ser considerado em testes de recuperabilidade, provisões e reavaliação da vida útil de ativos, mesmo quando o tema clima não é mencionado explicitamente no texto das demonstrações. O ponto central dos dois documentos é o mesmo: um compromisso público de neutralidade de carbono não cria, por si só, uma obrigação presente. A obrigação só nasce do evento passado ao qual o compromisso se refere; no caso do clima, a própria emissão do gás de efeito estufa, e não da declaração pública em si.
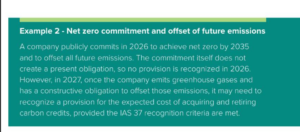
💡 Na prática: a empresa que promete neutralidade de carbono até 2035 não precisa registrar provisão em 2026 só por causa da promessa. A obrigação contábil nasce depois, quando ela, de fato, emite o gás e assume o compromisso de compensá-lo. E, mesmo assim, o efeito costuma ser reconhecido como despesa, não como ativo.
Para quem prepara o relatório CBPS 01/02 ou acompanha uma auditoria de asseguração razoável, essa clareza evita dois erros opostos: provisionar um valor que a norma contábil não exige, ou tratar a meta climática pública como promessa sem qualquer consequência financeira. O próprio IASB reforça que, mesmo sem provisão reconhecida, o compromisso pode, e geralmente deve, influenciar premissas usadas em teste de recuperabilidade, vida útil de ativos e nas divulgações sobre incerteza de estimativa, que é exatamente o ponto de conexão entre o relato de sustentabilidade e o balanço cobrado na publicação da Global Accounting Alliance comentada acima.
Fonte: IFRS FOUNDATION. IFRIC Update April 2024: climate-related commitments (IAS 37) — agenda decision. Londres: IFRS Foundation, abr. 2024. Disponível em: https://www.ifrs.org/projects/completed-projects/2024/climate-related-commitments-ias-37/. Acesso em: 10 set. 2026.
Fonte: IASB. Disclosures about uncertainties in the financial statements. Londres: IFRS Foundation, nov. 2025. Disponível em: https://www.ifrs.org/projects/completed-projects/2025/climate-related-risks-in-the-financial-statements/. Acesso em: 10 set. 2026.
GRI lança norma dedicada ao clima e reafirma aliança com o ISSB
A Global Reporting Initiative (GRI) publicou a GRI 102: Mudança Climática 2025, primeira norma temática da GRI inteiramente dedicada a clima, com aplicação obrigatória para períodos de relato iniciados a partir de 1º de janeiro de 2027. É um contraponto direto a qualquer leitura apressada de que padrões contábeis como as IFRS Sustainability Disclosure Standards, emitidas pelo International Sustainability Standards Board (ISSB), estariam encerrando o ciclo do relato baseado em impacto. O relatório da Global Accounting Alliance documenta, no mesmo sentido, que a GRI e o ISSB assinaram um memorando de entendimento em março de 2022 e deram sequência a esse trabalho conjunto de interoperabilidade, reafirmado em maio de 2026: as duas organizações vêm alinhando terminologia, limites de relato e definições de métricas para que uma empresa possa aplicar os dois padrões ao mesmo tempo, um voltado à materialidade financeira, outro à materialidade de impacto. A própria GRI trabalha de forma próxima com o European Financial Reporting Advisory Group (EFRAG), responsável pelas European Sustainability Reporting Standards (ESRS), que também publicou declaração conjunta confirmando o alto grau de alinhamento entre os dois padrões. (GRI 1, seção 5.1)
Essa é uma continuidade direta do que esta newsletter já vem compartilhando em termos de informações, desde a cobertura da dicotomia CVM/CMN: o padrão GRI não está sendo substituído, está sendo posicionado ao lado das novas obrigações do CBPS 01/02. Para uma empresa brasileira que já publica relatório GRI e agora também caminha em direção ao relato CBPS por exigência de um banco S1 ou S2, a notícia prática é que os dois exercícios podem e – segundo os próprios emissores dos padrões – devem compartilhar a mesma base de dados e o mesmo limite de relato, em vez de correr como dois projetos paralelos e redundantes dentro da mesma empresa.
Fonte: GLOBAL REPORTING INITIATIVE. GRI 102: Climate Change 2025. Amsterdã: GRI, 2025. Disponível em: https://www.globalreporting.org/publications/documents/english/gri-102-climate-change-2025/. Acesso em: 10 set. 2026.
Fonte: IFRS FOUNDATION; GLOBAL REPORTING INITIATIVE. Facilitating efficient reporting when using the GRI and ISSB Standards. Joint statement, 26 maio 2026. Disponível em: https://www.ifrs.org/content/dam/ifrs/supporting-implementation/issb-standards/joint-statement-gri-ifrs-foundation.pdf. Acesso em: 10 set. 2026.
Reflexão ampliada
Há um exemplo, no relatório da Global Accounting Alliance, que resume melhor do que qualquer definição técnica o que conectividade significa na prática. Uma multinacional holandesa de tecnologia em saúde relata, no mesmo relatório anual, que abastece toda a sua operação com eletricidade renovável adquirida por contratos de longo prazo. A mesma informação aparece quatro vezes: na seção de sustentabilidade, explicando de onde vem a energia; na nota de mudança climática, quantificando a redução de emissões; nas demonstrações financeiras, como premissa de julgamento contábil que mitiga exposição a tributação de carbono; e na seção de fatores de risco, como fator que reduz a volatilidade de custos energéticos. É a mesma frase, contada quatro vezes com o vocabulário de quatro públicos diferentes, e é exatamente essa repetição coerente, não a ausência de contradição, que investidores e comitês de auditoria estão aprendendo a cobrar.
O que esse tipo de coerência entrega, em termos de economia real, é redução de assimetria de informação: quando a meta climática do relatório de sustentabilidade aparece refletida, ou explicitamente justificada como ainda não refletida, na demonstração financeira auditada, o investidor não precisa mais inferir sozinho se o compromisso é real ou apenas retórico de relações com investidores. Isso tem preço: reguladores europeus já listam consistência entre relato financeiro e de sustentabilidade como prioridade de fiscalização, e a pesquisa acadêmica citada nesta edição mostra que o mercado ainda está longe de entregar isso, com a maioria das empresas falando de clima na parte narrativa do relatório sem conectar esse discurso às próprias demonstrações financeiras. Para o Brasil, que vive simultaneamente a flexibilização da CVM e o endurecimento da CMN, essa lacuna é o espaço exato onde a próxima rodada de perguntas de auditor, de analista de crédito e de conselheiro independente vai se concentrar.
Dica de leitura
IFRS FOUNDATION. Effects of climate-related matters on financial statements (material educacional, republicado em julho de 2023). Disponível em: ifrs.org. Acesso em: 10 set. 2026.
Um guia direto, por norma contábil (IAS 1, IAS 2, IAS 36, IAS 37, entre outras), de onde exatamente o risco climático deveria aparecer nas demonstrações financeiras: leitura de bolso para quem já trabalha com o relatório CBPS 01/02 e precisa argumentar com o time de auditoria.
GLOBAL ACCOUNTING ALLIANCE. Why Nature Matters to Accountants (março de 2025). Disponível em: globalaccountingalliance.com. Acesso em: 10 set. 2026.
Publicação anterior da mesma série, que estende a lógica de conectividade discutida nesta edição para natureza e capital natural: próximo tema que deve pressionar o relato brasileiro depois do clima.
Encerramento
Essa é a leitura que a Bridge3 se dedica a fazer em seus artigos: sair da tradução literal da norma e mostrar onde a exigência de coerência entre relatórios realmente vai bater na rotina de quem prepara e audita o relato corporativo.
Os cursos e consultorias da Bridge3 acompanham a evolução dos relatórios frente às normas, padrões, estruturas e exigências do mercado há muitos anos. o que significa que já ajudamos diretorias e estruturas de governança a montar a ponte entre o time de sustentabilidade e o time financeiro antes de qualquer exigência formal de conectividade chegar ao Brasil. Se a sua empresa já reporta pelo padrão GRI e precisa incorporarp o CBPS 01/02, este é o momento de alinhar as duas frentes, antes que auditoria e investidor perguntem por que elas ainda não conversam entre si.
Até a próxima edição!