Por que matar o mensageiro? O inócuo debate sobre o fim do ESG

A origem do ESG: muito além da pandemia de 2020 Durante a pandemia, era comum ler a respeito nos diversos veículos de comunicação, nos artigos publicados, nos posts e ouvir nas falas em lives que a criação do termo ESG ou mesmo o seu florescimento era atribuído àquela fase de 2020. É da mesma época […]
GRI 101 e a biodiversidade: o novo padrão obrigatório de relato em 2026 

Palavra da Curadoria  A norma da Global Reporting Initiative (GRI) 101: Biodiversidade 2024, com vigência obrigatória a partir de janeiro de 2026, eleva a régua do relato corporativo ao exigir transparência estrutural sobre os impactos na fauna, na flora e nos ecossistemas. A nova diretriz exige das organizações o mapeamento de áreas ecologicamente sensíveis e o detalhamento das origens em suas cadeias de valor.     […]

Resolução CVM 193: a adequação do reporte ISSB no Brasil

Palavra da Curadora    Estamos próximos do início do reporte obrigatório de sustentabilidade nos moldes do International Sustainability Standards Board (ISSB) pelas companhias abertas brasileiras. O diagnóstico feito pela Comissão de Valores Mobiliários (CVM), na sua Nota Técnica de novembro de 2025, expôs um mercado em transição. De um lado, as poucas grandes empresas puxam a fila da adequação […]

Avanços do ISSB: Natureza e Biodiversidade no IFRS S2

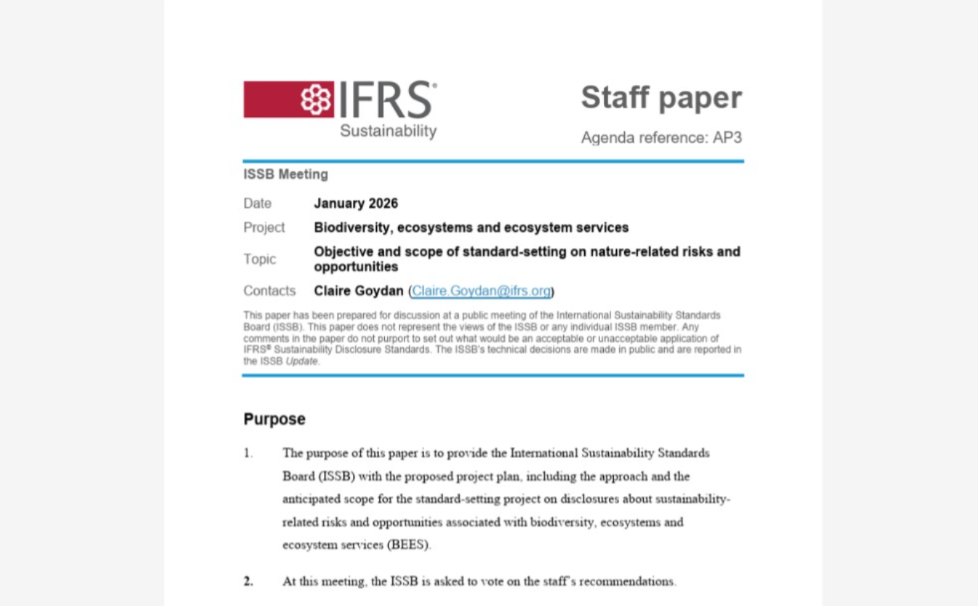
Avanços recentes do ISSB No documento de discussão técnica (Staff Paper) de janeiro de 2026, o ISSB avançou na definição do escopo das divulgações sobre riscos e oportunidades ligados à natureza e biodiversidade. O texto destacou que tais aspectos não devem ser tratados isoladamente, mas sim em complemento aos requisitos já existentes nos padrões IFRS S1 […]

Começar a agir: não espere a regra ser perfeita no ESG

Palavra da Curadora O ano de 2026 começou sem espaço para amadorismo. O clima ameno com o ESG acabou e começa a ganhar espaço a ideia de um campo de batalha real: de um lado, a regulação avançando com força na China e no Brasil; do outro, empresas tentando recuar em compromissos ambientais sob a […]

O que esperar de 2026?

Além dos riscos mais iminentes e os mais a longo prazo, anunciados recentemente pelo World Economic Forum no relatório publicado anualmente https://www.weforum.org/publications/global-risks-report-2026/ e as turbulências globais, vivenciadas diariamente, as empresas e os profissionais continuam empenhadas, trabalhando incansavelmente para sobreviver, crescer, realizar as transformações necessárias em suas cadeias de valor e, com isso atingir os objetivos […]

Novos padrões do ISSB para riscos climáticos e de biodiversidade

A Força-Tarefa sobre Divulgações Financeiras Relacionadas à Natureza (TNFD) saúda a decisão do ISSB de iniciar a criação de novos padrões sobre riscos e oportunidades relacionados à natureza, utilizando as recomendações, métricas e orientações da própria TNFD, incluindo a abordagem LEAP. A convergência entre ISSB e TNFD para métricas de biodiversidade O ISSB também indicou […]

Finanças e sustentabilidade – uma aliança necessária e urgente

Um dos grandes méritos das Normas IFRS S1 e S2, elaboradas pelo ISSB da IFRS Foundation, as quais já estão consolidadas no Brasil desde 2024 sob a forma das CBPS 1 e CBPS 2 e instituídas de forma obrigatória, primeiramente pela CVM 193/23 e depois por uma sequência de instituições com calendários próprios, é que […]

Do Brasil à Turquia: o legado da COP30 rumo à COP31

Palavra da Curadora  A COP30 em Belém terminou, mas é como se ainda ecoasse no ar, não só pelos debates (às vezes acalorados) mas também pelo jeito brasileiro de destravar conversas difíceis. A diplomacia amazônica fez escola: reconectou países, tirou poeira de temas engavetados e trouxe de volta a sensação de que alguém precisa topar começar. E […]

COP30 Belém: 4 Lições de Implementação para o ESG no Brasil

COP30 – Primeira Semana: riscos, oportunidades e implicações para empresas brasileiras Palavra da Curadora Nesta primeira semana da COP30, realizada em Belém, ficou evidente que o clima de transição evoluiu de “vamos planejar” para “vamos entregar”. A cidade amazônica reforçou que mudanças reais não sobrevivem apenas no papel; elas dependem de financiamento, execução e governança […]