Pesquisa da GRI confirma liderança em reporte global de sustentabilidade

A mais recente pesquisa publicada pela GRI concluiu que a maioria das grandes empresas em todo o mundo publica informações sobre seus impactos ambientais, sociais e econômicos. A sustentabilidade consolidou-se como um diferencial competitivo: empresas com práticas sólidas superam as demais, em virtude de uma melhor gestão de riscos, maior resiliência e crescimento atrelado à licença […]

IFRS S1 e S2: o novo caminho dos relatos ESG sobre clima, natureza e valor financeiro

  Palavra da Curadora  Em junho de 2026, as diretrizes de relato de sustentabilidade do IFRS (S1 e S2) alcançaram o topo da pauta corporativa no mercado de capitais. Diante das recentes discussões trazidas pela publicação da Instrução CVM 244/2026 no Brasil, que alterou a obrigatoriedade imediata do reporte já é possível afirmar que a flexibilização normativa local não altera a percepção […]

A ISSB acolhe com satisfação o apoio da TNFD na promoção de divulgações relacionadas à natureza

Palavra da Curadora  O recente alinhamento entre o International Sustainability Standards Board (ISSB) e as Taskforce on Nature-related Financial Disclosures (TNFD) reflete o amadurecimento das expectativas do mercado. Investidores demandam informações precisas sobre os impactos do clima e natureza, e a convergência dessas instituições reduz a fragmentação e traz clareza aos relatórios das empresas.  Este movimento reforça a necessidade de tratar o capital natural […]

CVM 244: Mais que cumprir uma obrigação.

A revogação da obrigatoriedade do reporte das normas IFRS S1 e S2 não muda as expectativas do mercado e a percepção dos investidores em cima das empresas. O momento nos faz mudar de perspectiva sobre o que é relatar. A decisão ficou mais estratégica. Empresas que relatam apenas por obrigação se separam das que conduzem […]

Resolução CVM 193: a adequação do reporte ISSB no Brasil

Palavra da Curadora    Estamos próximos do início do reporte obrigatório de sustentabilidade nos moldes do International Sustainability Standards Board (ISSB) pelas companhias abertas brasileiras. O diagnóstico feito pela Comissão de Valores Mobiliários (CVM), na sua Nota Técnica de novembro de 2025, expôs um mercado em transição. De um lado, as poucas grandes empresas puxam a fila da adequação […]

Avanços do ISSB: Natureza e Biodiversidade no IFRS S2

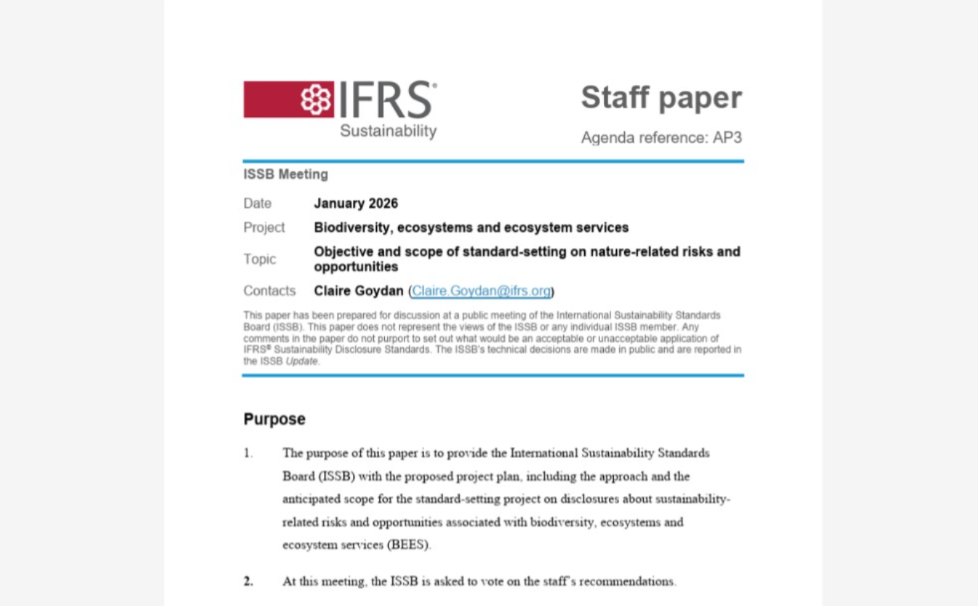
Avanços recentes do ISSB No documento de discussão técnica (Staff Paper) de janeiro de 2026, o ISSB avançou na definição do escopo das divulgações sobre riscos e oportunidades ligados à natureza e biodiversidade. O texto destacou que tais aspectos não devem ser tratados isoladamente, mas sim em complemento aos requisitos já existentes nos padrões IFRS S1 […]

Novos padrões do ISSB para riscos climáticos e de biodiversidade

A Força-Tarefa sobre Divulgações Financeiras Relacionadas à Natureza (TNFD) saúda a decisão do ISSB de iniciar a criação de novos padrões sobre riscos e oportunidades relacionados à natureza, utilizando as recomendações, métricas e orientações da própria TNFD, incluindo a abordagem LEAP. A convergência entre ISSB e TNFD para métricas de biodiversidade O ISSB também indicou […]

What COP26 could tell us about the future of our planet

What COP26 could tell us about the future of our planet At the verge of another COP, this one in Glasgow, Scotland, one of the alarming updates released by UNFCC (1) of the NDC’s (Nationally Determined Contributions under Paris Agreement) was that with the current targets and ambitions of countries and companies our planet will […]

Fale conosco no WhatsApp